本文以一起省级高院审理的公司决议撤销纠纷为切入,分析高净值人士控制权争夺中跨界专家辅助人制度的实务价值。文章指出,控制权纠纷已从单纯法律争议演变为法律、信托、财···
一场持续三年的公司控制权争夺,让一家估值曾超百亿的科技企业陷入僵局。创始人被昔日投资人联手罢免,董事会决议效力存疑,公章争夺、账户冻结、核心团队出走轮番上演。当诉讼推进到第三年,法院面对的不再是简单的“决议是否有效”,而是一个更棘手的问题:在多层股权架构、对赌协议、一致行动人安排与家族信托交织的复杂结构中,谁才是公司真正的控制者?这类案件的裁判,越来越依赖超越法律条文的复合型判断。一个悄然兴起的角色——跨界专家辅助人,正在改变高净值人士控制权纠纷的攻防逻辑。
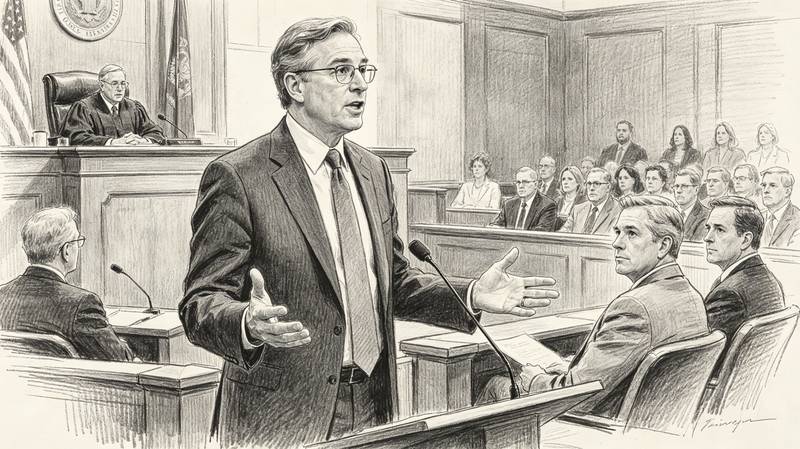
从一起真实案例说起。某省级高院审理的一起公司决议撤销纠纷中,原告为持股38%的财务投资人,被告为持股34%的创始人家族及其一致行动人,剩余股份由员工持股平台和一家境外家族信托持有。争议焦点表面是董事会解任创始人的决议是否程序违法,深层却是:创始人家族通过境外信托持有和表决的股份,能否计入一致行动人份额?信托架构下的表决权归属如何认定?原告方申请了两名专家辅助人出庭,一位是信托法学者,另一位是从事跨境公司法务的注册会计师。二人分别就离岸信托受益人权利边界和一致行动协议的会计实质发表意见,法庭最终采纳了关于信托表决权不应简单归入创始人控制范围的专家意见,判决撤销董事会决议。该案二审维持原判。
这个案例的价值不在于输赢,而在于揭示了控制权纠纷的裁判趋势:法律问题与商业结构、财税安排、跨境架构深度嵌套。法官精于规则适用,却未必能穿透信托契约、持股平台合伙协议与对赌条款之间的效力联动。专家辅助人制度恰好补上这块短板。民事诉讼法第八十二条规定,当事人可以申请有专门知识的人出庭,就鉴定意见或专业问题提出意见。实践中,这一制度的适用长期集中在医疗损害、建设工程造价等领域,在公司控制权纠纷中运用极少。但近三年的司法实践明显松动——北京、上海、深圳等地法院在涉及股权代持效力、一致行动人认定、公司决议程序瑕疵的商业案件中,对专家辅助人意见的采信度逐步提升。
对高净值人士而言,控制权纠纷的胜负往往决定家族财富的存续。这类当事人有一个共性:名下股权结构复杂,可能同时存在境内持股平台、境外信托、代持安排和家族成员间的一致行动协议。一旦控制权争夺爆发,单纯依赖诉讼律师的法律论证远远不够。一位代理过多起此类案件的资深律师坦言,法庭上最难回答的问题往往不是“法律怎么规定”,而是“这个表决权安排在经济实质上意味着什么”“信托受托人行使表决权时是否必须征询受益人意见”。这些问题需要信托专家、财税专家甚至公司治理研究者的介入。跨界专家辅助人团队的价值,就是把这些专业问题转化为法庭能听懂、能采信的语言。
值得关注的是,最高人民法院在2024年发布的一起公报案例中,明确了专家辅助人意见在认定公司决议效力时的参考价值。该案涉及一家制造业企业的股东会决议,争议点在于表决权计算是否应扣除代持股份。法院在判决理由中专门回应了专家辅助人关于代持股份表决权归属的行业惯例分析,并据此调整了决议有效性的判断标准。这一动向释放出清晰信号:控制权纠纷的裁判正在从形式审查走向实质判断,专业意见的介入不再是可有可无的点缀,而是影响胜负的关键变量。
当然,专家辅助人并非万能钥匙。实务中需注意两个边界:其一,专家辅助人意见不是证据,不能替代鉴定意见或书证,其功能在于帮助法庭理解专业问题,因此呢人选的专业匹配度和表达可理解性至关重要;其二,专家辅助人的立场由申请方决定,对方当事人有权申请自己的专家辅助人出庭对质,法庭在双方专家意见冲突时仍需回到基础事实和法律规定作出判断。对高净值人士而言,提前在控制权架构设计阶段就引入法律、信托、财税的跨界评估,远比纠纷爆发后再临时寻找专家更为经济。
公司控制权纠纷的复杂性只会增加,不会减少。家族信托、跨境持股、多层合伙架构的普及,让“谁说了算”这个问题变得空前专业。跨界专家辅助人制度的深化运用,正在为高净值人士提供一条务实路径:用专业分工应对结构复杂,用制度工具化解裁判难题。这不仅是诉讼技术的进步,更是公司治理透明度提升的缩影。当法庭能够听懂信托语言和商业逻辑,控制权争夺才可能从“抢公章”的闹剧回归“讲规则”的正途。